

ช่วงนี้มีข่าวคราวที่วุ่นวายสับสนเกี่ยวกับการยกเลิกภาษีบาปซึ่งมีการกำหนดเป้าหมายเฉพาะไว้ชัดเจน (Earmarked tax) ภาษีบาปตามข่าวที่ว่านี้คือภาษีสรรพสามิตสุราและยาสูบที่เก็บเพิ่มอีกเป็นร้อยละของภาษีสรรพสามิตที่รัฐจัดเก็บได้จริง ซึ่งเป็นช่องทางของรายได้ของ 4 หน่วยงานหรือกองทุน ประกอบด้วย สสส. ที่ตั้งขึ้นตามพระราชบัญญัติสำนักงานกองทุนสนับสนุนการสร้างเสริมสุขภาพ (พ.ศ. 2544) ไทยพีบีเอส ที่ตั้งขึ้นตามพระราชบัญญัติองค์การกระจายเสียงและแพร่ภาพสาธารณะแห่งประเทศไทย (พ.ศ. 2551) กองทุนพัฒนาการกีฬาแห่งชาติ ที่ตั้งขึ้นตามพระราชบัญญัติการกีฬาแห่งประเทศไทย (พ.ศ. 2558) และ กองทุนผู้สูงอายุ ที่ตั้งขึ้นตามพระราชบัญญัติผู้สูงอายุ (พ.ศ. 2560) แต่ละหน่วยงานหรือกองทุน ต่างก็ได้รับเงินบำรุงเป็นภาษีที่มีเป้าหมายเฉพาะ (Earmarked Tax) ที่จัดเก็บเพิ่มเป็นร้อยละของภาษีสรรพสามิตที่จัดเก็บได้จริงและส่งตรงให้ โดยมีพันธกิจในการใช้จ่ายที่ชัดเจนและเป็นประโยชน์ต่อประเทศชาติ แม้มีรายละเอียดการทำงานที่แตกต่างกัน
ตามร่างพระราชบัญญัติแก้ไขเพิ่มเติมพระราชบัญญัติจัดตั้ง 4 หน่วยงานหรือกองทุนนี้ เข้าใจได้ว่ามีเหตุจากการที่เงินบำรุงกองทุนเหล่านี้ไม่ได้ถูกนำส่งเป็นรายได้แผ่นดินเข้ากระทรวงการคลังเพื่อจัดสรรผ่านพระราชบัญญัติงบประมาณรายจ่ายประจำปี เมื่อดูจากชื่อและตำแหน่งของผู้เสนอร่างพระราชบัญญัติแล้ว เข้าใจได้ว่าเป้าหมายหลักคือ สำนักงานกองทุนสนับสนุนการสร้างเสริมสุขภาพ (สสส.) ที่รับผิดชอบโดยตรงต่อการควบคุมการบริโภคสุราและยาสูบ อันเป็นที่มาที่ไปของภาษีบาป ซึ่งถ้าเป็นเช่นนี้จริง ก็ไม่จำเป็นต้องลากอีก 3 หน่วยงานหรือกองทุนเข้ามาเกี่ยวข้อง
เหตุผลหลักที่ฝ่ายการเมืองยกมาอ้างในการแก้ไขเพิ่มเติมพระราชบัญญัติเดิมที่จัดตั้งกองทุนเหล่านี้คือ เพื่อรักษาวินัยทางการเงินการคลัง ซึ่งหมายถึงการควบคุมดูแล 1) การจัดเก็บรายได้ 2) การใช้จ่ายงบประมาณ และ 3) การบริหารหนี้สาธารณะของรัฐ ให้มีความสมดุล โปร่งใส และตรวจสอบได้ เพื่อไม่ให้เกินขีดความสามารถในการหารายได้และไม่สร้างภาระเกินตัวแก่ประเทศ ซึ่งเมื่อดูให้ละเอียดแล้ว เหตุผลที่อ้างมาล้วนขาดตรรกะที่ดีรองรับ เพราะ 1) วินัยในการจัดเก็บรายได้ กองทุนเหล่านี้ไม่ได้จัดเก็บรายได้เอง แต่เป็นหน่วยงานของรัฐคือ กรมสรรพสามิตและกรมศุลกากร ที่จัดเก็บเพิ่มตามพระราชบัญญัติฉบับเดิม เป็นร้อยละของภาษีสรรพสามิตที่จัดเก็บได้จริงและส่งตรงให้เป็นรายได้หรือเงินบำรุงแต่ละกองทุน โดยไม่ต้องนำส่งกระทรวงการคลังเป็นรายได้ของแผ่นดิน หากต้องการควบคุมดูแลวินัยในการจัดเก็บและนำส่งรายได้ภาษีส่วนนี้ ควรมุ่งไปที่การควบคุมและดูแลวินัยของหน่วยงานที่จัดเก็บและนำส่งรายได้โดยตรง ไม่มีเหตุผลอะไรที่ต้องมาควบคุมดูแลกองทุนเหล่านี้ แม้อีกช่องทางของเงินบำรุงกองทุน ตามที่ระบุในพระราชบัญญัติฉบับเดิม คือเงินอุดหนุนจากรัฐบาล ก็ยิ่งง่าย เพราะไม่ได้มีบังคับไว้ตามกฎหมายว่าต้องให้เงินอุดหนุน และไม่มีข้อมูลที่เผยแพร่ต่อสาธารณะว่ารัฐบาลใดเคยให้ ซึ่งถ้าบางรัฐบาลเคยให้และรัฐบาลปัจจุบันจะไม่ให้อีก ก็แค่บอกว่าจะไม่ให้แล้วเท่านั้นเอง ไม่ต้องถึงกับแก้ไขพระราชบัญญัติจัดตั้งกองทุนเหล่านี้ 2) วินัยในการใช้จ่ายงบประมาณ การใช้จ่ายงบประมาณของกองทุนเหล่านี้ เป็นเรื่องที่ตรวจสอบได้ เพราะทุกกองทุนมีคณะกรรมการติดตามและประเมินผล อีกทั้งยังต้องรายงานการดำเนินงานแก่คณะรัฐมนตรีและรัฐสภาทุกปี ไม่ได้แตกต่างไปจากหน่วยงานอื่นของรัฐ 3) หนี้สาธารณะเป็นปัญหาในภาพรวมของประเทศ ไม่เกี่ยวกับภาระหน้าที่ของทั้ง 4 กองทุน เป็นหนี้ในนามรัฐบาล ที่เกิดจากจากการดำเนินนโยบายของรัฐแบบขาดดุล (รายได้น้อยกว่ารายจ่าย) ทำให้รัฐบาลต้องกู้เพื่อชดเชยการขาดดุล ในการบริหาร มีการกำหนดนโยบายและกำกับดูแล โดยสำนักงานบริหารหนี้สาธารณะ (สบน.) และคณะกรรมการนโยบายและกำกับการบริหารหนี้สาธารณะ ที่อยู่ภายใต้กระทรวงการคลัง ดังนั้นการให้เหตุผลในการแก้ไขเพิ่มเติมว่า เพื่อรักษาวินัยทางการเงินการคลัง จึงเป็นการอ้างที่ขาดตรรกะ พูดตรง ๆ คือ รัฐบาลเกาไม่ถูกที่คัน
ที่สำคัญ ยังไม่มีหลักฐานเชิงประจักษ์ใดชี้ว่า การนำเงินรายได้ที่ส่งตรงเป็นเงินบำรุงให้กองทุนเหล่านี้เข้าสู่ระบบปกติ จะทำให้การใช้จ่ายงบประมาณมีวินัยมากขึ้น สารพัดปัญหาในการใช้จ่ายงบประมาณที่เกิดขึ้น และประชาชนรับรู้ เกิดจากหน่วยงานที่อยู่ภายใต้ระบบงบประมาณปกติทั้งสิ้น ข้อดีเดียวที่จะเกิดขึ้นมีเพียงตัวเลขรายได้ของแผ่นดินที่จะเพิ่มขึ้นเท่านั้น แต่เป็นเพียงการเพิ่มขึ้นในลักษณะโยกเงินจากกระเป๋าซ้ายมาไว้กระเป๋าขวา
แม้ได้มีผู้วิพากษ์วิจารณ์ในมุมมองต่าง ๆ ไว้มากแล้ว ผมยังมีความเห็นอีกว่า การยกร่างพระราชบัญญัติแก้ไขเพิ่มเติมพระราชบัญญัติเดิมทั้ง 4 ฉบับนี้ ยังไม่รอบคอบและขาดความรู้ความเข้าใจในโครงสร้างภาษีสรรรพสามิตสุราและยาสูบ การที่รายได้จากภาษีบาปที่ส่งตรงเข้ากองทุนเหล่านี้ถูกจัดเก็บเพิ่มเป็นร้อยละของภาษีสรรพสามิตที่จัดเก็บได้จริง เป็นสาระสำคัญที่มองข้ามไม่ได้ ซึ่งมีหลายประเด็น หลายคำถามที่ต้องการคำตอบที่ชัดเจนจากฝ่ายการเมือง และยกเลิก ก่อนที่ร่างพระราชบัญญัติแก้ไขเพิ่มเติมทั้ง 4 ฉบับ จะแปรเป็นตัวการลดทอนช่องทางรายได้ของรัฐ และสร้างความเสียหายแก่วินัยการเงินการคลังของประเทศชาติเสียเอง
ประเด็นแรก คือ ไม่ว่าจะอธิบายหรืออ้างอย่างไร การตัดทิ้งมาตราที่เกี่ยวข้องกับเงินบำรุงกองทุนจากภาษีที่มีเป้าหมายเฉพาะ (Earmarked tax) ออกจากพระราชบัญญัติเดิมทั้ง 4 ฉบับ ตีความได้อย่างเดียวว่า คือการยกเลิกภาษีบาปที่กรมสรรพสามิตและกรมศุลกากรต้องจัดเก็บและนำส่งทั้ง 4 กองทุน รวมไม่เกินร้อยละ 7.5 ของภาษีสุราและยาสูบที่จัดเก็บได้จริง ซึ่งต้องเข้าใจว่า การถูกยกเลิก ไม่ได้มีความหมายง่าย ๆ เพียงว่าเป็นการลดอัตราภาษีลงเหลือร้อยละ 0 แต่เป็นการแสดงเจตนาที่จะล้างบางภาษีบาปซึ่งมีการกำหนดเป้าหมายเฉพาะที่ชัดเจน (Earmarked tax) ออกจากระบบภาษีของประเทศ รายรับภาษีที่สูญหายไปนี้มีมูลค่ามหาศาล ตลอดทั้งปี 2568 คาดว่ารัฐจะจัดเก็บภาษีสรรพสามิตสุราและยาสูบได้ประมาณ 190,000 ล้านบาท คิดเป็น Earmarked tax ที่จะสูญเสียไปมากกว่า 14,000 ล้านบาท ความสูญเสียในปี 2570 และปีต่อไป จะยิ่งมากกว่านี้ ตัวเลขที่กล่าวมายังไม่รวมความเสียหายที่จะเกิดจากการกัดกร่อนและบีบการดำเนินงานของ 4 กองทุน โดยเฉพาะ สสส. ให้มีประสิทธิผลในการควบคุมการบริโภคสุราและยาสูบให้น้อยลง ซึ่งจะเอื้อประโยชน์ต่ออุตสาหกรรมสุราและยาสูบ
ประเด็นที่สอง ต้องเข้าใจว่า ตามพระราชบัญญัติภาษีสรรพสามิต พ.ศ. 2560 ภาษีสรรพสามิตที่จะจัดเก็บ ให้คำนวณจากราคาขายปลีกแนะนำที่อุตสาหกรรมสุราและยาสูบแจ้งแก่ทางราชการ ภาษีบาปร้อยละ 7.5 ของภาษีสรรพสามิตที่จัดเก็บได้จริงนี้ ไม่ได้ถูกนับรวมอยู่ในตัวเลขภาษีสรรพสามิตที่จัดเก็บได้ แต่อยู่ในส่วนที่เป็นมาร์จิ้นของอุตสาหกรรมสุราและยาสูบ นั่นคือราคาขายปลีกแนะนำหักด้วยภาระภาษีสรรพสามิต ซึ่งไม่ว่าโครงสร้างภาษีสรรพสามิตสุราและยาสูบจะเปลี่ยนไปอย่างไรและมีอัตราเท่าใด การยกเลิก จึงเทียบได้กับการโอนเงินก้อนนี้ให้เป็นกำไรของอุตสาหกรรมสุราและยาสูบ ซึ่งอาจถูกนำไปใช้สร้างกลไกราคาเพื่อกระตุ้นการบริโภคสินค้าที่เป็นอันตรายเหล่านี้ และจะสร้างความสูญเสียทางเศรษฐศาสตร์ รวมภาระค่ารักษาพยาบาลในอนาคตแก่ประเทศชาติให้หนักหนาสาหัสขึ้น
การอ้างว่าเมื่อยกเลิกแล้วจะมีการขึ้นภาษีสรรพสามิตสุราและยาสูบชดเชยให้ ฟังดูดีแต่ผมไม่คิดว่าจะมีรัฐบาลไหนที่สนใจทำและมีความสามารถทำได้อย่างต่อเนื่องเสมือนภาษีที่มีเป้าหมายเฉพาะที่ใช้อยู่ หลักฐานคือ พระราชบัญญัติภาษีสรรพสามิต พ.ศ. 2560 ที่กำหนดโครงสร้างและอัตราภาษีสรรพสามิตบุหรี่ซิกาแรต ไว้เป็นสองอัตรา ที่จะต้องดำเนินการปรับให้เป็นอัตราเดียวก่อน 30 กันยายน พ.ศ. 2562 แต่จนถึงวันที่เขียนบทความนี้ กว่า 9 ปี 4 นายกรัฐมนตรีแล้ว ก็ยังไม่ได้ดำเนินการ
ประเด็นที่สาม ถ้าถามว่าทางเลือกอื่นมีไหม คำตอบคือมี นั่นคือไม่ยกเลิกมาตราที่เกี่ยวข้องกับรายได้หรือเงินบำรุงกองทุนจากภาษีที่มีเป้าหมายเฉพาะ (Earmarked tax) ในพระราชบัญญัติเดิมทั้ง 4 ฉบับ แต่ปรับอัตราภาษี แต่ถ้าปรับโดยกำหนดให้อัตราลดลงเป็นร้อยละ 0 ผลต่อรายได้ของรัฐจะใกล้เคียงผลจากการดำเนินการตามร่างพระราชบัญญัติแก้ไขเพิ่มเติมที่ฝ่ายการเมืองเสนอ ทั้งสองกรณี รายได้ภาษีที่สูญเสียไปจะทำให้รัฐบาลต้องกู้เพิ่มขึ้นและสร้างหนี้สาธารณะมากขึ้น กลับเป็นการเสียหายต่อวินัยการเงินการคลังเสียเอง ซึ่งไม่รู้ว่าใครในรัฐบาลนี้จะกล้ารับผิดชอบ แต่ยังมีทางเลือกอื่นที่ดี และดีกว่า เมื่อพิจารณาจากภาระกิจที่กองทุนเหล่านี้ต้องแบกรับ ทางเลือกที่ดี คือการเพิ่มอัตราภาษีที่มีเป้าหมายเฉพาะให้สูงขึ้น เช่น จากเดิมร้อยละ 2 เป็นร้อยละ 4 และจากเดิมร้อยละ 1.5 เป็นร้อยละ 3 รวมภาษีบาปที่จะต้องจัดเก็บและนำส่งที่ 4 หน่วยงานหรือกองทุนแล้ว เพิ่มจากร้อยละ 7.5 เป็นร้อยละ 15 ของรายได้จากภาษีสรรพสามิตสุราและยาสูบที่จัดเก็บได้จริง ซึ่งจะเพิ่มเงินบำรุงแก่กองทุนเหล่านี้ ซึ่งเป็นรายได้ของรัฐในรูปภาษีบาปอีกประมาณ 14,000 ล้านบาท แต่การดำเนินการที่กล่าวมานี้ก็ยังต้องไปวุ่นวายแก้ไข พระราชบัญญัติเดิมของกองทุนทั้ง 4 อยู่ดี
ทางเลือกที่ดีกว่าและทำได้โดยไม่ต้องแก้ไขพระราชบัญญัติใดคือ การออกกฎกระทรวงกำหนดอัตราภาษีสรรพสามิตที่จัดเก็บจากอุตสาหกรรมสุราและยาสูบให้สูงขึ้น เช่น เพิ่มขึ้นอีกร้อยละ 20 ของอัตราเดิม ที่จะเพิ่มรายได้ภาษีสรรพสามิตสุราและยาสูบให้แก่รัฐบาลอีกเกือบ 38,000 ล้านบาท ในขณะที่เงินบำรุง 4 กองทุนจะเพิ่มขึ้นเพียงประมาณ 2,300 ล้านบาท และจะช่วยลดเงินที่รัฐบาลต้องกู้อยู่แล้วให้กู้น้อยลง และสถานการณ์หนี้สาธารณะจะดีขึ้น ซึ่งมีข้อเสนอแนะเช่นนี้มานานแล้ว แต่ยังไม่มีรัฐบาลใดแสดงให้เห็นว่ากล้าคิด และกล้าลงมือทำจริง
ท้ายสุดนี้ ผมเชื่อว่าไม่มีหน่วยงานหรือกองทุนใดที่สมบูรณ์แบบ ปราศจากปัญหาที่จะต้องปฏิรูป ซึ่งถ้าผู้เสนอร่างพระราชบัญญัติแก้ไขเพิ่มเติมทั้ง 4 ฉบับ ไม่ได้มีวาระซ่อนเร้นใด ๆ และต้องการปฏิรูปเพื่อประโยชน์ของประเทศชาติจริง รัฐบาลก็ควรตั้งคณะกรรมการอิสระขึ้นมาสักชุด ช่วยกันระดมความคิดเห็น และหาแนวทางปฏิรูป ที่เป็นรูปธรรม ซึ่งผมเองก็มีอยู่จำนวนหนึ่ง เช่น การกำหนดเป้าหมายการทำงานเชิงสร้างสรรแทนการใช้เป้าหมายเชิงบั่นทอน (ยิ่งควบคุมการบริโภคสุราและยาสูบได้มากขึ้น ยิ่งได้รับเงินบำรุงน้อยลง) การปรับโครงสร้างองค์กร (Organizational Restructuring) เพื่อเพิ่มประสิทธิภาพและตอบสนองเป้าหมายที่ดีขึ้น การตั้งคณะการตรวจสอบความถูกต้องของราคาขายปลีกแนะนำที่อุตสาหกรรมสุราและยาสูบแจ้งแก่ทางราชการ ให้มีกระบวนการตรวจสอบความถูกต้องของราคาขายปลีกแนะนำที่เข้มข้น ที่จะทำให้การจัดเก็บภาษีมีประสิทธิภาพมากขึ้น การปฏิรูปที่จะเกิดขึ้นตามร่างพระราชบัญญัติแก้ไขเพิ่มเติมทั้ง 4 ฉบับนี้ เป็นการกัดกร่อนสิ่งดี ๆ ที่หลายฝ่ายร่วมกันสร้างขึ้นมา เป็นการปฏิรูปที่จะไม่เกิดประโยชน์ต่อใคร ยกเว้นอุตสาหกรรมสุราและยาสูบ
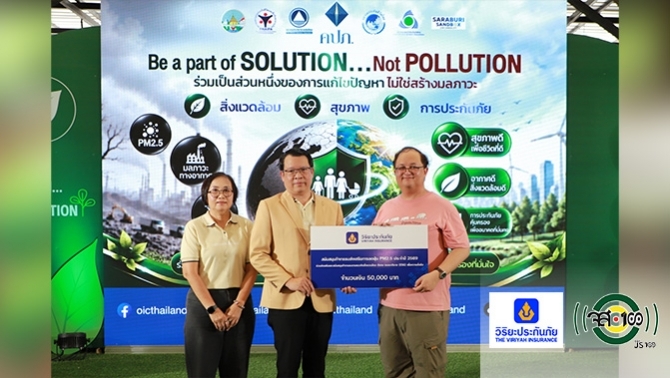 วิริยะประกันภัย สนับสนุนโครงการชุมชนพิทักษ์ป่า ขับเคลื่อนการลดฝุ่น PM 2.5 เสริมสร้างความยั่งยืนด้านสิ่งแวดล้อม
...
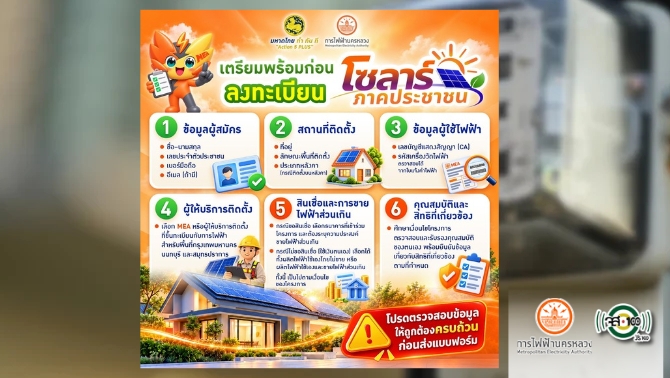 MEA แนะนำเตรียมข้อมูล 6 เรื่อง ก่อนลงทะเบียนโครงการโซลาร์ภาคประชาชน
...
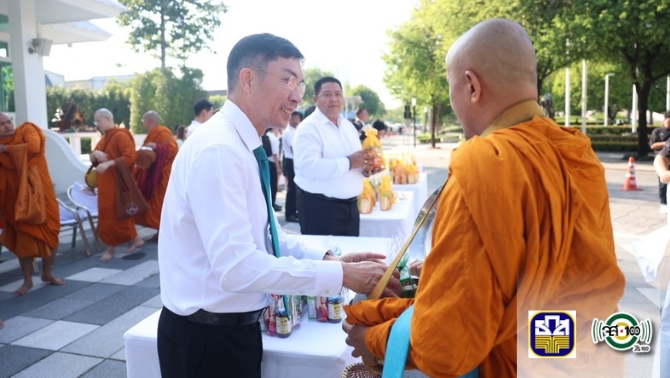 ธ.ก.ส. จัดกิจกรรมทำบุญตักบาตร อุทิศถวายเป็นพระราชกุศล ในวาระครบรอบ 1 ปี แห่งวันสวรรคต สมเด็จพระนางเจ้าสิริกิติ์ พระบรมราชินีนาถ พระบรมราชชนนีพันปีหลวง
...


